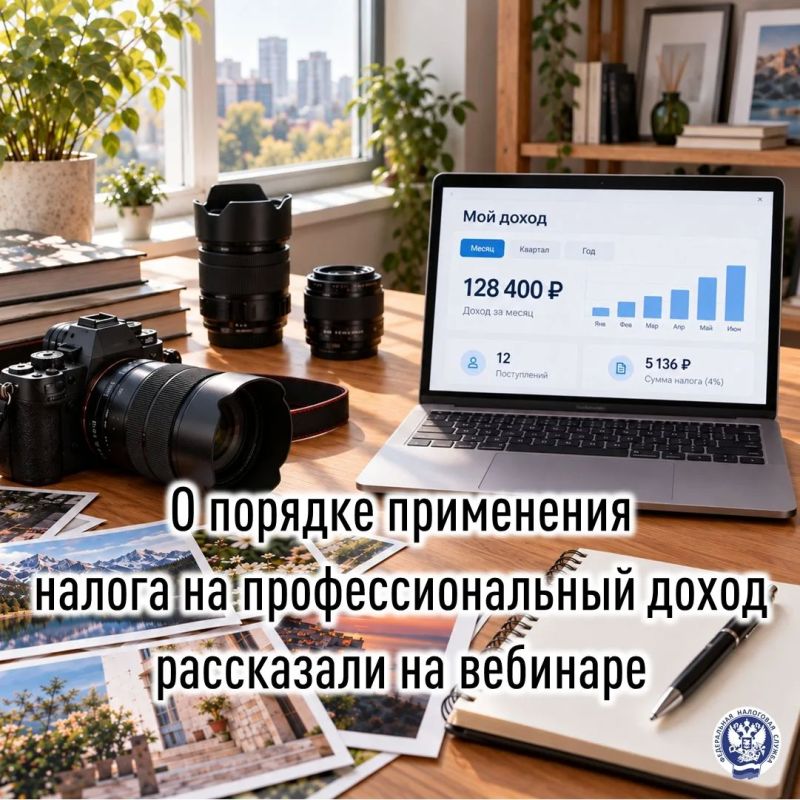
Специалисты Межрайонной ИФНС России № 7 по ДНР разъяснили основные правила ведения деятельности в статусе самозанятого
Специальный налоговый режим «Налог на профессиональный доход» (npd.nalog.ru/, НПД) доступен физическим лицам и ИП. Применять его можно при годовом доходе до 2,4 млн руб. и отсутствии наёмных работников. Совмещать НПД с другими режимами нельзя.
Самозанятость позволяет оказывать услуги, выполнять работы и продавать товары собственного производства. Ограничения касаются реализации подакцизной и маркированной продукции, сдачи в аренду коммерческой недвижимости, перепродажи товаров, посреднической деятельности и др.
Зарегистрироваться можно через:
приложение «Мой налог» (npd.nalog.ru/app/);
личный кабинет на сайте ФНС России (lknpd.nalog.ru/auth/login);
портал «Госуслуги» (clck.ru/3WUNho);
уполномоченные банки (npd.nalog.ru/credit-orgs/).
Ставка налога зависит от категории покупателя или заказчика: 4% - при работе с физическими лицами, 6% - с организациями и ИП.
Налог рассчитывается ежемесячно налоговым органом. Уведомление о сумме к уплате поступит в приложение «Мой налог» не позднее 12-го числа следующего месяца. Перечислить средства следует не позднее 28-го числа. При отсутствии дохода налог не начисляется. Подача отчётности не предусмотрена.
Плательщики НПД не применяют онлайн-кассы. Чеки формируются в приложении «Мой налог». Также самозанятые освобождены от уплаты страховых взносов, но могут добровольно участвовать в системах пенсионного страхования и страхования на случай временной нетрудоспособности.